
تصادف ساختگی یکی از پدیدههای نگرانکنندهای است که نهتنها به رانندگان بیگناه آسیب میزند، بلکه کل نظام بیمهای و حقوقی کشور را تحت فشار قرار میدهد. وقتی صحبت از تصادف ساختگی میشود، منظور فقط یک برخورد ساده نیست؛ بلکه یک طرح از پیش تعیینشده برای کسب درآمد غیرقانونی است که پیامدهای سنگینی برای همه طرفهای درگیر دارد. در این مقاله قصد داریم با نگاه فنی و تجربی ، این موضوع را کامل بررسی کنیم.
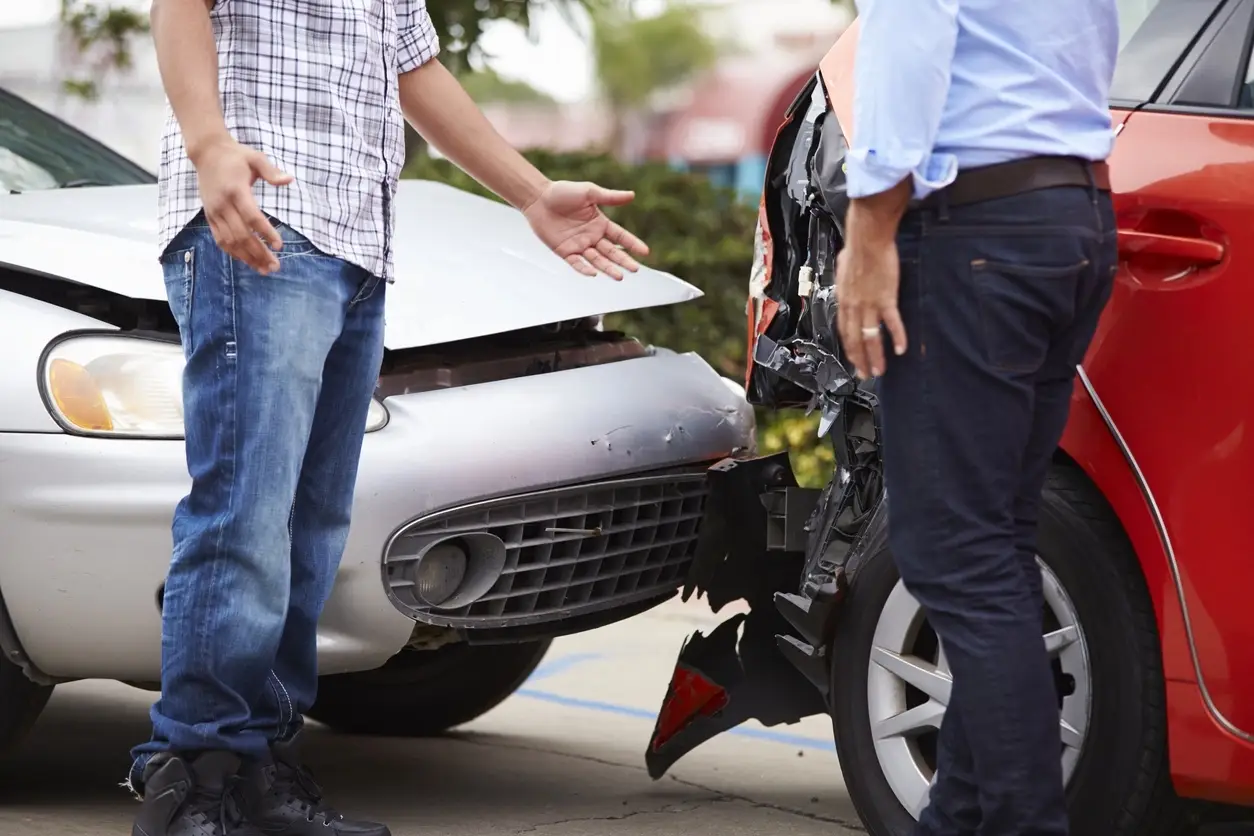
تصادف ساختگی دقیقاً چه معنایی دارد؟
تصادف ساختگی زمانی رخ میدهد که یک یا چند نفر عمداً صحنهای شبیه به یک تصادف واقعی ایجاد میکنند تا از این طریق خسارت مالی یا دیه دریافت کنند. این کار ممکن است بهصورت انفرادی یا با همکاری چند نفر (تبانی) انجام شود.
تفاوتهای فنی بین یک تصادف واقعی و ساختگی کاملاً مشهود است. در تصادف واقعی، الگوی خسارت با سرعت، زاویه برخورد و وزن خودروها هماهنگی دارد. اما در تصادف ساختگی، این تناسب وجود ندارد؛ مثلاً ممکن است سپر عقب خودرویی شکسته باشد، اما هیچ اثری از فشردگی یا تغییر شکل در شاسی یا صفحههای فلزی داخلی دیده نشود.
شیوههای رایج صحنهسازی تصادف
- ترمز ناگهانی در جاده: راننده جلویی بدون دلیل منطقی ترمز میکند تا خودروی پشتی به او برخورد کند و مقصر شناخته شود.
- خسارت عمدی به خودرو: ایجاد ضربه یا خراش روی بدنه خودرو قبل از تصادف و ادعای اینکه در حادثه به وجود آمده است.
- تعویض خودرو یا راننده: پس از تصادف، خودرو یا راننده عوض میشود تا مسئولیت به فرد دیگری منتقل شود.
- ادعای جراحت بدنی جعلی: وانمود کردن به صدمات گردنی، کمردرد یا آسیبهای نرمبافتی که قابل اثبات نیستند.
- استفاده از شاهدان دروغین: افرادی که در صحنه حضور نداشتهاند، اما بهعنوان شاهد معرفی میشوند.
انواع تصادفات ساختگی از منظر فنی و حقوقی
۱. صحنهسازی برای دریافت خسارت مالی از بیمه
این رایجترین نوع است. فرد یا افراد با ایجاد خسارت ظاهری روی خودرو، ادعا میکنند که در یک تصادف واقعی آسیب دیدهاند. از نظر فنی، این خسارات معمولاً سطحی هستند و عمق و شدت آنها با یک برخورد واقعی تطابق ندارد.
نکته تخصصی: در بسیاری از موارد، رنگآمیزی یا تعمیرات قبلی روی قطعات آسیبدیده مشاهده میشود که نشان میدهد خسارت قبل از تصادف ادعایی وجود داشته است.
۲. صحنهسازی برای دریافت دیه یا خسارت بدنی
در این نوع، افراد ادعا میکنند که در تصادف دچار صدمات جسمی شدهاند. این صدمات ممکن است کاملاً جعلی یا اغراقآمیز باشند. از آنجا که صدمات نرمبافتی (مثل کشیدگی عضلات) بهسختی قابل اثبات یا رد هستند، این شیوه بسیار رایج است.
۳. تعویض خودرو یا تبانی با راننده مقصر
گاهی پس از تصادف، خودرویی که در صحنه بوده جایگزین میشود یا راننده واقعی فرار کرده و فرد دیگری خود را معرفی میکند. این کار معمولاً برای فرار از مسئولیت یا انتقال تقصیر به شخص دیگری انجام میشود.
تجربه شخصی یک کارشناس: یک بار خودرویی را کارشناسی کردم که ادعا میشد در تصادف آسیب دیده، اما رنگ خراشها و عمق فرورفتگیها نشان میداد که ضربه چند روز قبل وارد شده و حتی زنگزدگی جزئی در لبههای خسارت دیده میشد.
۴. تبانی با شاهدان یا کارشناسان
در برخی موارد، شاهدان ساختگی یا حتی کارشناسان غیرمعتبر برای تأیید صحنه استفاده میشوند. این افراد گزارشهای جعلی ارائه میدهند تا تصادف واقعی به نظر برسد.
۵. شبکههای سازمانیافته
برخی گروهها بهصورت حرفهای و سیستماتیک به صحنهسازی تصادف میپردازند. این شبکهها معمولاً از الگوهای تکراری استفاده میکنند و با همکاری دلالان، وکلا و حتی برخی پزشکان فعالیت میکنند.
مطلب پیشنهادی: بیمه چقدر به خودروهای آسیب دیده خسارت می دهد؟
جرم تصادف ساختگی چیست؟
به نقل از بیمه دات کام تصادف ساختگی برای گرفتن خسارت از بیمه چه مجازاتی دارد؟ به صورت کلی تصادف عمدی برای دیه حبس و جریمه دارد. هر کسی که در ایجاد تصادف ساختگی نقش داشته باشد، مقصر است. در حقیقت باید گفت که ایجاد تصادف عمدی یک نوع کلاهبرداری از شرکت بیمه و فرد زیان دیدهاست و اگر معلوم شود که تصادف، ساختگی بوده است، چندین کیفر در انتظار او خواهد بود. احتمالا میپرسید جرم صحنه سازی تصادف چیست؟
در پاسخ باید بگوییم که بر اساس ماده ۶۱ قانون بیمه اجباری خسارت، اگر فردی متقلبانه وانمود کند که دچار خسارت بر اثر تصادف شدهاست، به حبس تعزیری درجه شش و پرداخت دو برابر وجوه دریافتی، مجازات میشود. همچنین اگر راننده وانمود کند که مقصر بوده است، به حبس درجه هفت محکوم میشود. متاسفانه بعضی افراد فکر میکنند که با خرید بیمه شخص ثالث، خسارت تصادف ساختگی برای گرفتن دیه به آنها پرداخت میشود، در صورتی که بیمه هیچ جبرانی برای تصادفات ساختگی (تصادف عمدی با ماشین) و صحنه سازی تصادف ندارد.
بیمه بدنه خسارات تصادف ساختگی را جبران نمیکند. باید گفت که کارشناسان راهنمایی و رانندگی و پزشکی قانونی افرادی باتجربه هستند و به راحتی با نگاه و حتی بررسی با استفاده از دستگاهها و ابزارهای دقیق متوجه ساختگی بودن خواهند شد.
حکم قانونی تصادف عمدی چیست؟
طبق قوانین جمهوری اسلامی ایران، ایجاد تصادف ساختگی جرم محسوب میشود و مجازاتهای سنگینی دارد:
- حبس تعزیری: بین ۶ ماه تا ۲ سال یا بیشتر بسته به شدت جرم
- جزای نقدی: مبالغ قابل توجهی که توسط دادگاه تعیین میشود
- بازگرداندن وجوه دریافتی: مجرم باید تمام مبالغی که به ناحق دریافت کرده، بازگرداند
- محرومیت از خدمات بیمهای: فرد ممکن است برای مدتی از دریافت خدمات بیمه محروم شود
- ثبت سوءپیشینه کیفری: که تأثیر منفی بر آینده شغلی و اجتماعی فرد دارد
نکته مهم: اگر راننده طرف مقابل نیز در تبانی شرکت داشته باشد، هر دو طرف مجازات خواهند شد.
جرم صحنهسازی تصادف چه ابعادی دارد؟
صحنهسازی تصادف یک جرم چندوجهی است که میتواند شامل موارد زیر باشد:
- کلاهبرداری: فریب دادن بیمه یا افراد برای دریافت وجه
- جعل اسناد: ساختن یا تغییر مدارک پزشکی، فنی یا اداری
- شهادت دروغ: ارائه اظهارات نادرست در مراجع قضایی
- اخلال در نظم عمومی: ایجاد ترافیک، خطر برای سایر رانندگان
- توطئه: برنامهریزی و همکاری چند نفر برای ارتکاب جرم
دادگاه با توجه به شواهد، نوع همکاری و سابقه افراد، مجازات مناسب را تعیین میکند که میتواند از جریمه نقدی تا حبس طولانیمدت و مصادره اموال متغیر باشد.
چگونه تصادف ساختگی را تشخیص دهیم؟
تشخیص تصادف ساختگی نیازمند ترکیب دانش فنی، تجربه و استفاده از ابزارهای تشخیصی است.
۱. بررسی فنی و مکانیکی خودرو
الگوی خسارت: در یک تصادف واقعی، خسارت از نقطه برخورد به سمت داخل پخش میشود. اگر فقط قطعات بیرونی آسیب دیده باشند و هیچ اثری از فشار روی شاسی یا اتصالات نباشد، مشکوک است.
تطابق رنگ و زنگزدگی: اگر روی خسارت ادعایی رنگ قدیمی یا زنگزدگی دیده شود، نشان میدهد که آسیب قبلی بوده است.
بررسی لاستیکها و ترمز: در تصادف واقعی، معمولاً آثار ترمز یا لغزش روی جاده دیده میشود. عدم وجود این آثار میتواند نشانه صحنهسازی باشد.
تطابق ارتفاع خسارت: ارتفاع خسارت روی دو خودرو باید با یکدیگر مطابقت داشته باشد. اگر سپر یک خودرو در ارتفاع ۵۰ سانتیمتری آسیب دیده، اما خودروی مقابل در ارتفاع ۷۰ سانتیمتری خسارت دارد، احتمال صحنهسازی وجود دارد.
۲. استعلامهای پلیسی و بیمهای
پلیس و شرکتهای بیمه از پایگاههای اطلاعاتی استفاده میکنند تا سوابق رانندگی، تصادفات قبلی و الگوهای مشکوک را بررسی کنند. اگر فردی چندین بار در مدت کوتاه ادعای تصادف کرده باشد، قطعاً مشکوک است.
۳. معاینه پزشکی قانونی
پزشکی قانونی میتواند تطابق جراحات ادعایی با نوع تصادف را بررسی کند. مثلاً اگر فرد ادعا کند که در یک برخورد جزئی دچار شکستگی شده، اما شدت برخورد با این ادعا همخوانی نداشته باشد، مشکوک است.
۴. تحلیل رفتار و اظهارات شاهدان
ناسازگاری در روایتهای شاهدان، تغییر مکرر در اظهارات، یا حضور شاهدانی که ارتباط نزدیکی با یکی از طرفین دارند، میتواند نشانه صحنهسازی باشد.
۵. بررسی مدارک و اسناد
کنترل اصالت فاکتورها، تصاویر، گزارشهای پزشکی و سایر مدارک ارائهشده ضروری است. گاهی تاریخها، امضاها یا مهرها جعلی هستند.
۶. استفاده از فناوریهای نوین
- دوربینهای مداربسته: بررسی تصاویر دوربینهای شهری یا خودرو
- دادههای GPS: بررسی مسیر و سرعت خودرو قبل از تصادف
- سامانههای اطلاعاتی: تبادل اطلاعات بین پلیس، بیمه و پزشکی قانونی
نقش شرکتهای بیمه در مقابله با تصادف ساختگی
شرکتهای بیمه اولین خط دفاعی در برابر تصادفات ساختگی هستند. وظیفه آنها حفظ حقوق بیمهگزاران صادق و جلوگیری از پرداختهای نامشروع است.
اقدامات بیمه در مواجهه با تصادف مشکوک:
کارشناسی خودرو دقیق: بیمهگر کارشناس فنی خود را برای بررسی خودرو و صحنه تصادف اعزام میکند.
بررسی سوابق: سوابق تصادفات قبلی، ادعاهای خسارت و رفتار بیمهگذار بررسی میشود.
خودداری از پرداخت: در صورت اثبات صحنهسازی، بیمه از پرداخت خسارت خودداری میکند.
مطالبه بازگشت وجوه: اگر قبلاً مبلغی پرداخت شده باشد، بیمه آن را مطالبه میکند.
اعلام جرم: بیمه میتواند علیه مرتکبین به مراجع قضایی شکایت کند.
محرومیت از خدمات: متخلفان در لیست سیاه قرار میگیرند و ممکن است از دریافت بیمهنامه جدید محروم شوند یا حق بیمه بالاتری بپردازند.
همکاری با پلیس: بیمهها با نیروی انتظامی و پزشکی قانونی همکاری نزدیک دارند و اطلاعات را به اشتراک میگذارند.
پیامدهای اجتماعی و اقتصادی تصادف ساختگی
تصادف ساختگی فقط یک جرم فردی نیست؛ بلکه پیامدهای گستردهای برای کل جامعه دارد:
افزایش حق بیمه برای همه
وقتی شرکتهای بیمه مجبور به پرداخت خسارتهای جعلی میشوند، این هزینهها بهصورت افزایش حق بیمه به تمام بیمهگزاران منتقل میشود. به عبارت دیگر، رانندگان صادق هزینه تقلب دیگران را میپردازند.
کاهش اعتماد عمومی
تصادفات ساختگی باعث میشود که مردم به یکدیگر و به نظام بیمهای بیاعتماد شوند. این بیاعتمادی میتواند به درگیریهای بیشتر در صحنه تصادفات واقعی منجر شود.
فشار بر منابع قضایی و انتظامی
پروندههای تصادف ساختگی وقت و منابع قابل توجهی از دستگاه قضا و پلیس را میگیرد که میتوانست صرف پروندههای مهمتر شود.
آسیب به رانندگان بیگناه
رانندگانی که ناخواسته در صحنهسازی گرفتار میشوند، ممکن است دچار فشار روانی، مالی و حتی پیگرد قانونی شوند.
راهکارهای پیشگیری و مقابله
برای رانندگان:
- نصب دوربین خودرو: داشتن دوربین داشبوردی میتواند بهترین شاهد در صحنه تصادف باشد.
- مستندسازی کامل: عکسبرداری از صحنه، خودروها، پلاکها و شاهدان
- عدم پذیرش پیشنهادهای مشکوک: اگر طرف مقابل پیشنهاد تسویه نقدی یا عدم اطلاع به پلیس را داد، مشکوک باشید
- اطلاع فوری به پلیس و بیمه: هرگز صحنه را ترک نکنید و حتماً گزارش رسمی تهیه کنید
برای شرکتهای بیمه:
- تقویت سیستمهای تشخیص تقلب: استفاده از هوش مصنوعی و تحلیل داده برای شناسایی الگوهای مشکوک
- آموزش کارشناسان: افزایش مهارت کارشناسان در تشخیص صحنهسازی
- همکاری بینالمللی: تبادل اطلاعات با سایر شرکتهای بیمه و مراجع بینالمللی
برای مراجع قضایی و انتظامی:
- برخورد قاطع: اعمال مجازاتهای بازدارنده و انتشار عمومی آنها
- تسریع در رسیدگی: کاهش زمان رسیدگی به پروندهها
- آموزش عمومی: اطلاعرسانی درباره پیامدهای قانونی و اجتماعی تصادف ساختگی
جمعبندی
تصادف ساختگی یک جرم پیچیده است که نهتنها به افراد بیگناه آسیب میزند، بلکه کل نظام بیمهای و حقوقی کشور را تحت فشار قرار میدهد. تشخیص این تصادفات با بررسی دقیق فنی امکانپذیر است، اما نیازمند همکاری همه بخشهای درگیر است.
رانندگان باید هوشیار باشند و از ابزارهای مستندسازی مثل دوربین خودرو استفاده کنند. شرکتهای بیمه باید سیستمهای تشخیص تقلب خود را تقویت کنند. و مراجع قضایی باید با برخورد قاطع، پیام روشنی به متخلفان بدهند که این جرم بیپاسخ نمیماند.
در نهایت، مبارزه با تصادف ساختگی مسئولیت جمعی است که همه ما باید در آن سهیم باشیم تا جادهها و نظام بیمهای امنتر و عادلانهتر شود.